

Es gibt 2 Möglichkeiten, das Vorsteuer- und das Umsatzsteuerkonto abzuschließen:
1. Das Vorsteuerkonto wird über das Umsatzsteuerkonto abgeschlossen
Dabei wird der Saldo des Vorsteuerkontos (Habenseite) auf die Sollseite des Umsatzsteuerkontos gebucht:
Umsatzsteuer an Vorsteuer
Beispiel
Dieses Beispiel dient der Verdeutlichung. Gegeben seien auf dem Vorsteuer- und dem Umsatzsteuerkonto folgende Zu- und Abgänge.
| Soll | Vorsteuer | Haben | ||
|---|---|---|---|---|
| Zugänge | 1.000 | Saldo | 1.000 | |
| Soll | Umsatzsteuer | Haben | ||
|---|---|---|---|---|
| Vorsteuer | 1.000 | Zugänge | 1.200 | |
| Saldo | 200 | |||
Auf diesen Angaben basierend wird der Saldo des Umsatzsteuerkontos gebildet. Dieser Saldo wird auch Zahllast genannt. Im Normalfall steht dieser Saldo auf der Sollseite des Umsatzsteuerkontos, d.h. die Umsatzsteuerverbindlichkeiten des Unternehmens sind höher als die Vorsteuer. In Unternehmen, die vorwiegend im Export tätig sind, kann jedoch auch eine negative Zahllast (Vorsteuerüberhang) entstehen (d.h. die Vorsteuer ist höher als die Umsatzsteuerverbindlichkeiten), die dem Unternehmen vom Finanzamt gutgeschrieben wird.
Die positive Zahllast ist am 10. Tag nach Ablauf des Voranmeldungszeitraums (Kalendermonat oder Kalendervierteljahr) fällig und muss bis dahin an das Finanzamt gezahlt werden (§ 18 Abs. 1 UStG).
Beispiel
- Bei positiver Zahllast: Umsatzsteuer an Bank
- Bei negativer Zahllast: Bank an Umsatzsteuer
Merke
Methode
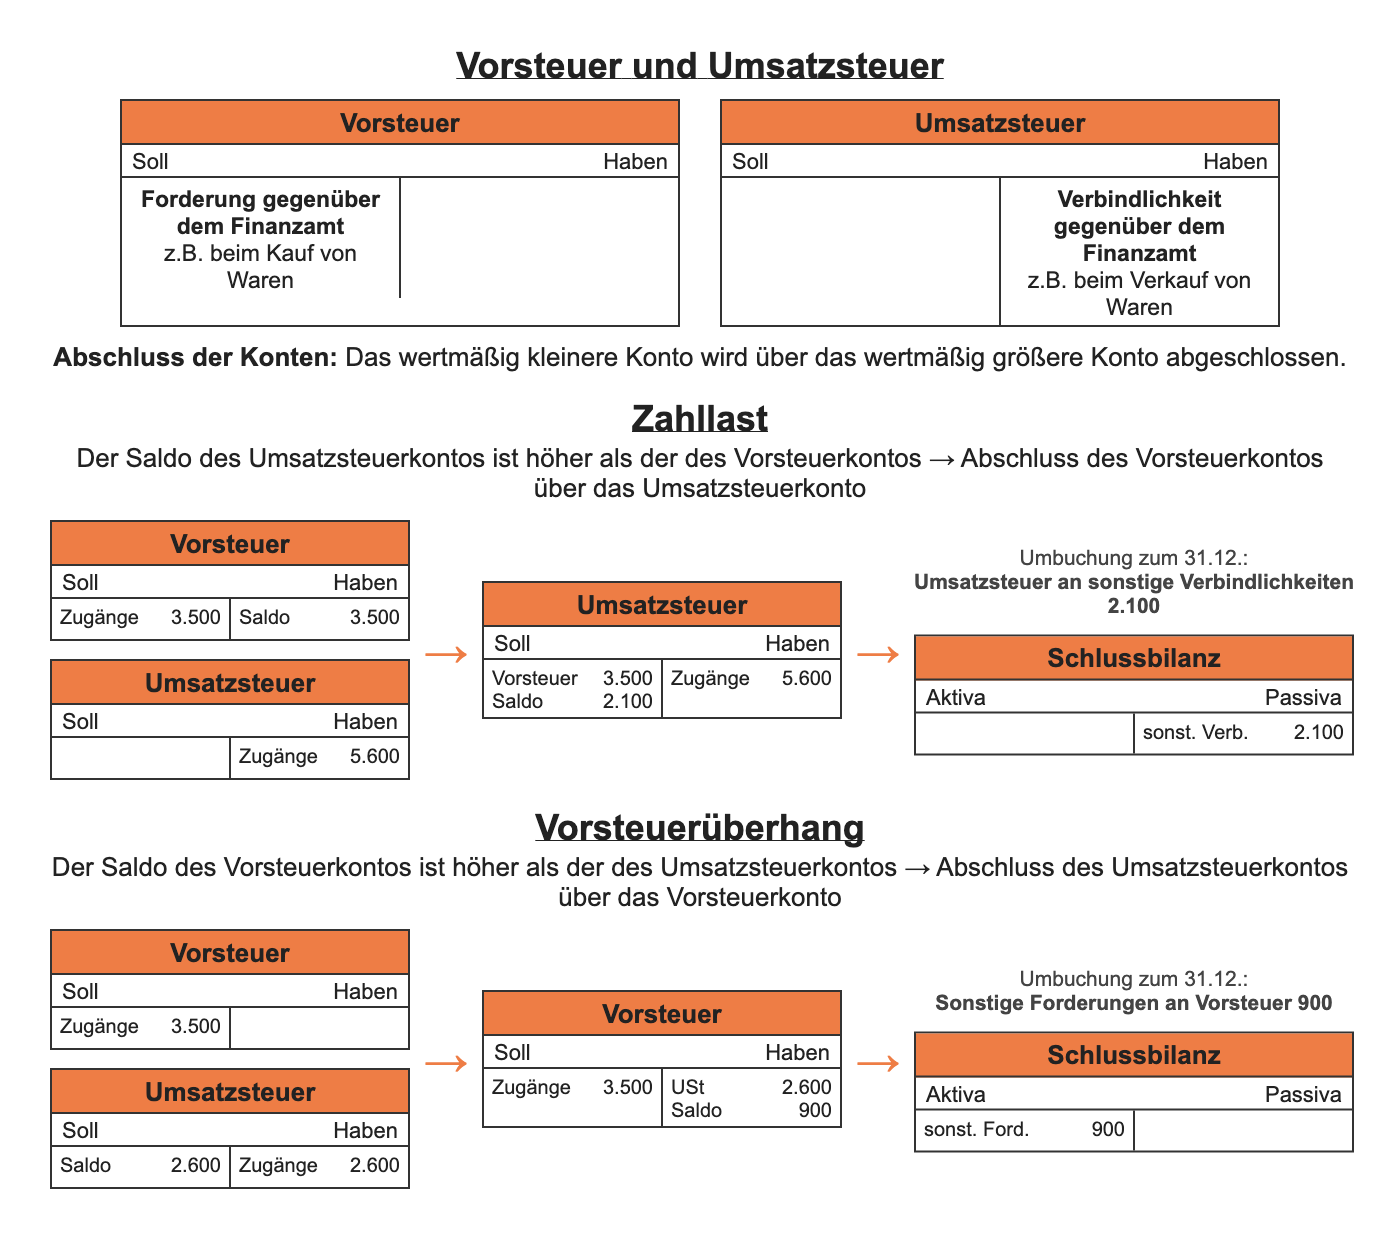
Zum Bilanzstichtag ist die Zahllast für den letzten Voranmeldungszeitraum (z.B. Dezember) meist noch nicht bezahlt, weil sie erst am 10. Tag nach dessen Ablauf fällig wird. Sie wird dann als sonstige Verbindlichkeit passiviert (Bilanzausweis unter den sonstigen Verbindlichkeiten, § 266 Abs. 3 C. Nr. 8 HGB):
- Umbuchung der Zahllast zum 31.12.: Umsatzsteuer an sonstige Verbindlichkeiten
- Abschluss: sonstige Verbindlichkeiten an Schlussbilanzkonto
- Zahlung im neuen Jahr: sonstige Verbindlichkeiten an Bank
Für dieses Verfahren dient das folgende Schema der Verdeutlichung.
2. Der Abschluss erfolgt nach der 3-Konten-Methode
Bei dieser Methode werden die Salden des Vorsteuer- und des Umsatzsteuerkontos auf ein drittes Konto namens Umsatzsteuerverrechnung gebucht:
Umsatzsteuerverrechnung an Vorsteuer
Umsatzsteuer an Umsatzsteuerverrechnung
Beispiel
| Soll | Vorsteuer | Haben | ||
|---|---|---|---|---|
| Zugänge | 1.000 | Saldo | 1.000 | |
| Soll | Umsatzsteuer | Haben | ||
|---|---|---|---|---|
| Saldo | 1.200 | Zugänge | 1.200 | |
| Soll | Umsatzsteuerverrechnung | Haben | ||
|---|---|---|---|---|
| Vorsteuer | 1.000 | Umsatzsteuer | 1.200 | |
| Saldo | 200 | |||
Dann wird der Saldo auf diesem Konto gebildet und die Zahllast an das Finanzamt überwiesen:
Umsatzsteuerverrechnung an Bank
bzw.
Bank an Umsatzsteuerverrechnung (bei negativer Zahllast)
Merke
Weitere interessante Inhalte zum Thema
-

Ermittlung der Zahllast
Vielleicht ist für Sie auch das Thema Ermittlung der Zahllast (Buchführung) aus unserem Online-Kurs Externes Rechnungswesen interessant.
-

Stille Rücklagen
Vielleicht ist für Sie auch das Thema Stille Rücklagen (Wirtschaftsgut) aus unserem Online-Kurs Bilanz nach Steuerrecht interessant.
