

Inhaltsverzeichnis
Bei der Bilanzverlängerung sind nicht nur Bilanzpositionen auf einer Seite der Bilanz betroffen, sondern auf beiden. Eine Veränderung auf der Aktivseite führt hier gleichzeitig zu einer Veränderung auf der Passivseite in gleicher Höhe.
Bei der Bilanzverlängerung kommt es zu der Erhöhung von Bilanzpositionen auf der Aktiv- und Passivseite. In der Summe steigt die Bilanzsumme.
Merke
- durch einen Geschäftsvorgang mindestens ein Aktivposten und ein Passivposten betroffen und
- die Bilanzsumme steigt.
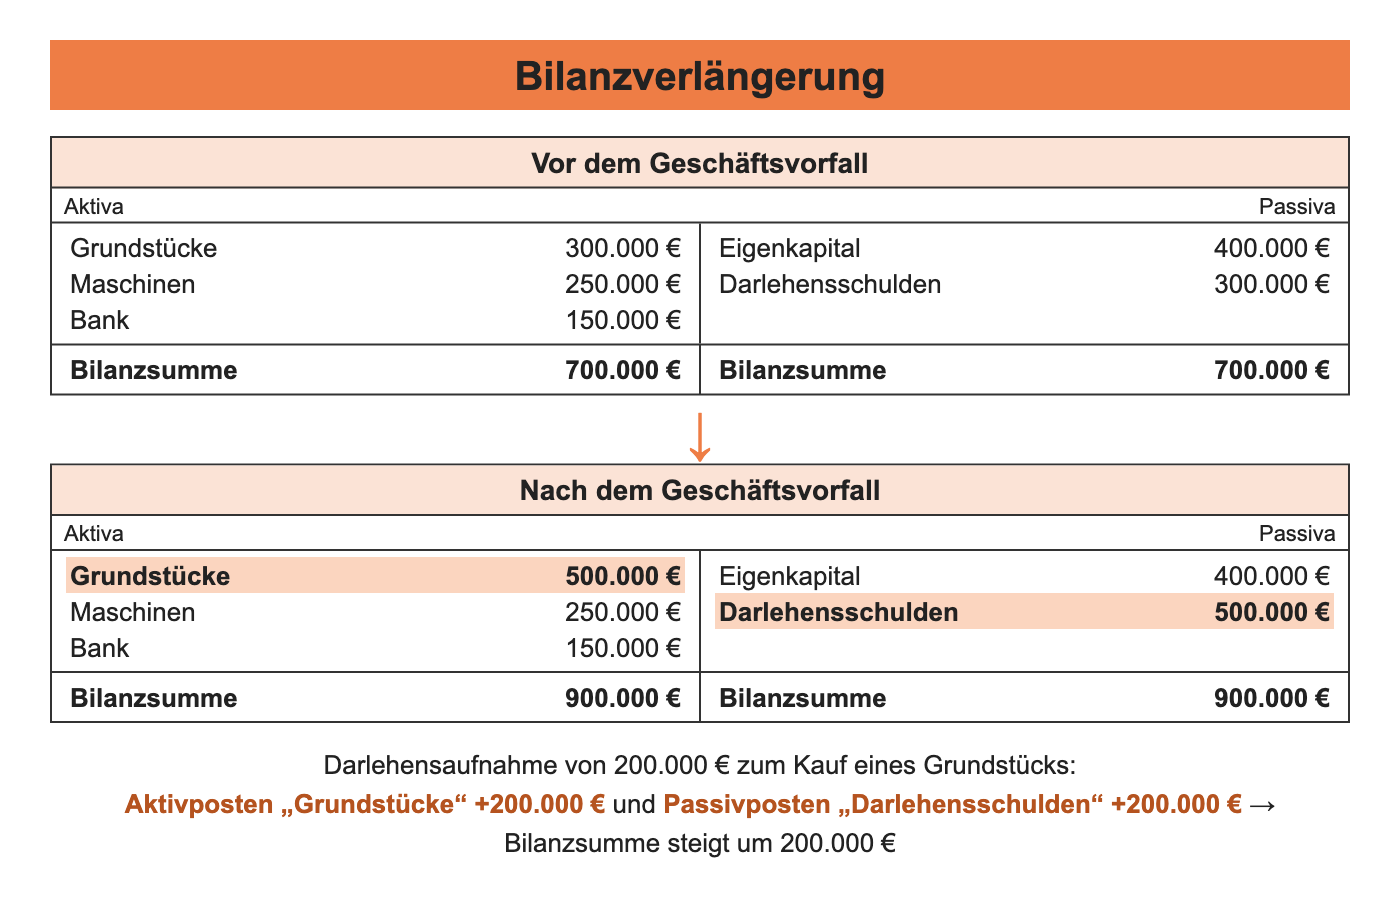
Beispiel für eine Bilanzverlängerung
Beispiel
Der Aktivposten „Grundstücke“ nimmt um 200.000 € zu, während der Passivposten „Darlehensschulden“ ebenfalls um 200.000 € zunimmt. Die Bilanzsumme nimmt insgesamt um 200.000 € zu.
Weitere interessante Inhalte zum Thema
-

Buchungssatz zur Bilanzverlängerung
Vielleicht ist für Sie auch das Thema Buchungssatz zur Bilanzverlängerung (Das Konto) aus unserem Online-Kurs Buchführung interessant.
-

Bilanzverkürzung
Vielleicht ist für Sie auch das Thema Bilanzverkürzung (Grundlagen) aus unserem Online-Kurs Buchführung interessant.
